
Цена помещения и размер аренды сами по себе мало говорят о качестве инвестиции. Два объекта одинаковой стоимости могут приносить разный результат из-за расходов, простоев и условий договора. Для быстрой оценки коммерческой недвижимости используют NOI и cap rate. Первый показывает чистый операционный доход объекта, второй сопоставляет этот доход с ценой недвижимости.
NOI в недвижимости: что это и что показывает инвестору
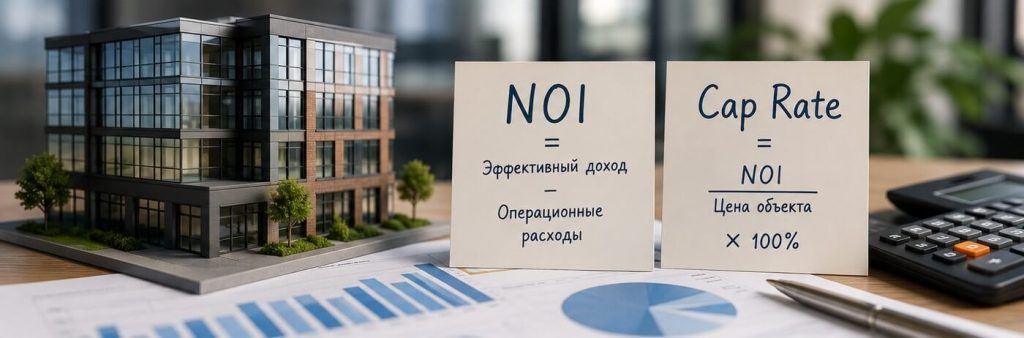
NOI (Net Operating Income) — это чистый операционный доход объекта. Проще говоря, NOI показывает, сколько дохода приносит объект после вычета регулярных расходов на его эксплуатацию.
Базовая формула:
NOI = эффективный валовой доход − операционные расходы.
При прогнозном расчете недостаточно умножить максимальную аренду на 12 месяцев. Из потенциального дохода нужно вычесть потери от вакантности и неплатежей, затем добавить другие регулярные поступления от объекта, если они есть. Для уже сданного помещения можно использовать фактический доход за выбранный период, но сравнивать разные активы нужно по одинаковой методике.
NOI характеризует сам объект, а не схему финансирования покупателя. Поэтому выплаты по кредиту и проценты по нему показатель не уменьшают.
Какие доходы и расходы учитывать при расчете NOI
Основной доход коммерческого помещения — арендные платежи. Дополнительно могут учитываться регулярные поступления за парковку, размещение оборудования или рекламы, компенсации расходов и другие платежи, если они остаются у собственника.
Из доходов вычитают расходы на нормальную эксплуатацию объекта:
- коммунальные и эксплуатационные платежи собственника;
- управление и техническое обслуживание;
- страхование;
- налог на имущество, если его платит владелец;
- текущий ремонт и содержание.
NOI не показывает итоговый финансовый результат инвестора. При его расчете обычно не учитывают платежи по кредитам и проценты, налог на прибыль собственника, амортизацию и капитальные затраты. Например, расходы на крупную реконструкцию влияют на общую экономику инвестиции, но не относятся к текущим операционным расходам объекта.
Поэтому перед сравнением двух помещений важно убедиться, что NOI рассчитан по одной методике.
Как рассчитать NOI коммерческого помещения: простой пример
Допустим, помещение продается за 20 млн рублей и сдано за 200 тыс. рублей в месяц. Операционные расходы собственника составляют 400 тыс. рублей в год.
Годовой доход:
200 000 × 12 = 2,4 млн рублей.
NOI:
2,4 млн − 400 тыс. = 2 млн рублей в год.
Расчет предполагает, что арендатор платит весь год. Если объект свободен или арендаторы часто меняются, потенциальную вакантность нужно учесть до расчета NOI. Нельзя считать гарантированными все 12 месяцев аренды только потому, что такая сумма указана в презентации продавца. В профессиональном расчете потери от вакантности могут вычитаться из потенциального арендного дохода до определения NOI.
Cap rate в недвижимости — это что и как его считать
Cap rate в недвижимости — это ставка капитализации, которая показывает отношение годового NOI к цене или стоимости объекта. Для оценки конкретной покупки инвестор обычно сопоставляет NOI с ценой приобретения.
Формула:
Cap rate = NOI / цена объекта × 100%.
В нашем примере:
2 млн / 20 млн × 100% = 10%.
То есть годовой чистый операционный доход равен 10% цены объекта при принятых в расчете условиях. При этом cap rate не показывает итоговую доходность инвестора с учетом кредита, налогов, капитальных затрат и изменения стоимости недвижимости. Формула NOI к цене приобретения используется, в частности, при анализе стабилизированных коммерческих объектов.
Важно учитывать и базу расчета. На рынке можно встретить cap rate по фактическому доходу последних 12 месяцев, ожидаемому доходу первого года или стабилизированному NOI. Сравнивать такие показатели напрямую некорректно: сначала нужно привести их к одной методике.
Cap rate и срок окупаемости — не одно и то же
При cap rate 10% иногда говорят, что объект «окупается за 10 лет». Такое деление можно использовать только как грубый ориентир при неизменном NOI.
За десять лет могут измениться арендаторы, ставки, расходы, налоги и цена помещения. Возможны простои, дополнительные расходы и капитальные ремонты. Кроме того, такой расчет не учитывает инфляцию и изменение экономических условий со временем.
Поэтому cap rate — прежде всего показатель доходности объекта в рамках одного периода и инструмент сравнения, а не точный срок возврата вложений. Для анализа изменяющихся денежных потоков на протяжении нескольких лет требуется более подробная финансовая модель.
Как за 5 минут оценить доходность коммерческого объекта
Для первого отбора достаточно пяти шагов.
- Определить реальный доход. Для сданного объекта смотреть договор и фактический платеж, а не только рекламную ставку. Для свободного — оценить рыночную аренду и возможную вакантность.
- Понять, кто несет расходы. Часть коммунальных и эксплуатационных затрат может компенсировать арендатор, часть остается на собственнике.
- Рассчитать NOI. Из эффективного дохода вычесть операционные расходы владельца.
- Рассчитать cap rate. Разделить годовой NOI на цену покупки и умножить на 100%.
- Сравнить с аналогами. Сопоставлять помещения одного сегмента, близкого качества и локации, с похожей структурой аренды и уровнем риска. Для корректной оценки особенно важно использовать сопоставимые рыночные данные.
Короткая цепочка выглядит так:
потенциальный доход → вакантность → эффективный доход → расходы → NOI → цена → cap rate.
Такой расчет помогает быстро отсеять слабые предложения, но не заменяет полноценную проверку.
Почему более высокий cap rate не всегда лучше
Высокая ставка капитализации привлекательна, но рынок нередко требует большей доходности за больший риск. Повышенный cap rate может быть связан со слабой локацией, ограниченным спросом, нестабильным арендатором, коротким договором, высокой вакантностью, необходимостью ремонта или низкой ликвидностью.
Объекты в востребованных локациях с устойчивым денежным потоком, наоборот, могут продаваться дороже относительно своего NOI, поэтому их cap rate будет ниже.
Однако правило «чем выше cap rate, тем выше риск» нельзя применять механически. На коэффициент влияют:
- рыночные ставки доходности;
- ожидания по росту аренды;
- стоимость капитала;
- сегмент;
- условия сделки.
Поэтому универсального «хорошего cap rate» для всей коммерческой недвижимости нет, а сравнивать ставки корректнее у сопоставимых активов.
Что сильнее всего искажает расчет NOI и cap rate
Главная опасность экспресс-анализа — исходные данные. Продавец может показывать потенциальную аренду 250 тыс. рублей в месяц, хотя действующий арендатор фактически платит 210 тыс., или считать доход при полной загрузке, хотя помещение периодически простаивает.
На NOI влияют и расходы, которые могут не отражаться в презентации:
- содержание;
- управление;
- страхование;
- налог на имущество;
- текущий ремонт.
Нужно проверить, какие платежи компенсирует арендатор и закреплено ли это в договоре.
Важно сопоставить действующую аренду с рыночной. Если ставка заметно выше рынка и договор скоро заканчивается, текущий NOI может снизиться. Если аренда ниже рынка, потенциал роста есть, но реализовать его получится не обязательно сразу. При оценке коммерческой недвижимости профессиональные методы также различают текущую и рыночную аренду и учитывают связанные с этим риски.
Что проверить помимо NOI и cap rate перед покупкой
NOI и cap rate удобны как первый фильтр, но решение о покупке нельзя принимать только по двум цифрам.
После экспресс-оценки стоит проверить:
- арендатора;
- срок договора;
- индексацию;
- условия расторжения;
- распределение расходов.
Нужно оценить рыночный спрос, вероятность простоя, техническое состояние помещения и будущие капитальные затраты.
Отдельно анализируют ликвидность: высокий текущий доход не гарантирует, что объект будет легко продать через несколько лет. На цену могут повлиять спрос, состояние здания, окружение, трафик и конкуренция.
Поэтому NOI и cap rate — инструменты первичного анализа, которые помогают понять, какие объекты заслуживают более глубокой проверки.
Главное о NOI и cap rate
NOI показывает чистый операционный доход коммерческой недвижимости: эффективный доход от объекта за вычетом регулярных операционных расходов. Cap rate сопоставляет этот доход с ценой объекта и помогает сравнивать инвестиционные предложения.
Для быстрой оценки этого достаточно, если исходные данные достоверны и рассчитаны по одной методике. Но высокий cap rate сам по себе не делает объект выгодным: его нужно оценивать вместе с риском арендатора, условиями договора, локацией, вакантностью, будущими расходами и ликвидностью.
Изображения для статьи созданы с помощью ИИ.

Автор статьи:
Ведущий специалист по коммерческой недвижимости
Максим Чернышев
